
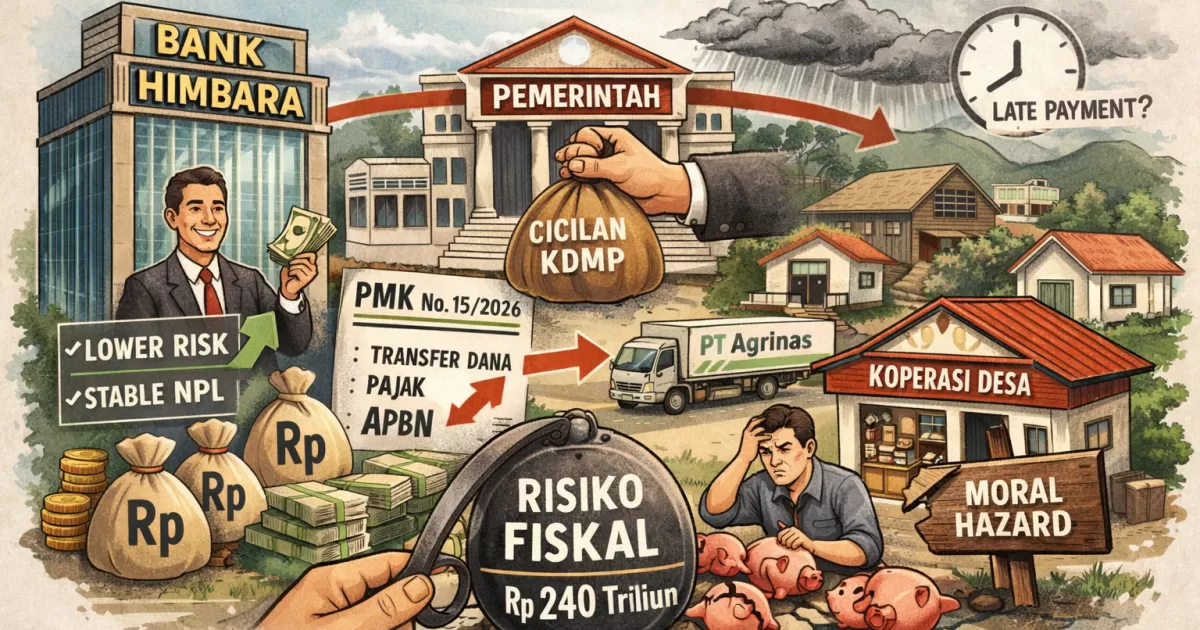
Kondisi ini bisa berdampak pada arus kas bank. Dana yang “tertahan” berpotensi menimbulkan opportunity cost, apalagi di tengah imbal hasil Surat Berharga Negara (SBN) yang mulai mendekati 7%, lebih tinggi dari bunga kredit KDMP sekitar 6%.
Lembaga riset Center of Economic and Law Studies menyoroti potensi moral hazard sebagai risiko utama dalam jangka menengah.
Ketika cicilan tidak lagi ditanggung koperasi, insentif untuk menjaga kinerja usaha bisa menurun. Risiko ini biasanya tidak muncul di awal, tetapi mulai terasa pada tahun ke-3 hingga ke-6, saat tata kelola melemah dan disiplin keuangan menurun.
CELIOS memproyeksikan potensi risiko gagal bayar bisa mencapai Rp7 triliun di tahun pertama dan meningkat hingga Rp28 triliun pada tahun keenam jika tidak diantisipasi dengan baik.
Sejarah menunjukkan risiko serupa pernah terjadi, seperti pada krisis Bantuan Likuiditas Bank Indonesia dan kasus Koperasi Indosurya, di mana lemahnya pengawasan berujung pada kerugian besar.
Sebaliknya, program Kredit Usaha Rakyat (KUR) terbukti relatif sehat dengan rasio kredit bermasalah (NPL) hanya 2–4%, karena debitur tetap memiliki tanggung jawab pembayaran.
Saat ini, KDMP berada di persimpangan antara peluang dan risiko.
Skema baru memang menurunkan risiko kredit macet, tetapi memindahkan beban ke fiskal negara dan membuka potensi masalah baru.
Dengan proyeksi pembiayaan mencapai Rp240 triliun, keberhasilan program ini sangat bergantung pada Seleksi pengurus koperasi, Monitoring kinerja usaha, Evaluasi berkala dan transparansi
Tanpa tata kelola yang kuat, risiko yang awalnya tersembunyi bisa muncul di tengah jalan dan berkembang menjadi beban fiskal dalam jangka menengah.